Η συζήτηση για τις μπαταρίες στο ελληνικό ηλεκτρικό σύστημα έχει ήδη αναδείξει τη σημασία τους για την καλύτερη αξιοποίηση των ανανεώσιμων πηγών ενέργειας και τον περιορισμό των περικοπών. Το ενδιαφέρον πλέον στρέφεται στο κατά πόσο τα έργα αποθήκευσης μπορούν να περάσουν από τον σχεδιασμό στην υλοποίηση και να αποτελέσουν βιώσιμες επενδύσεις.
Η πρόοδος, ωστόσο, δεν κρίνεται μόνο από τον αριθμό των αδειών ή την ισχύ των έργων που σχεδιάζονται, αλλά και από τη δυνατότητα υλοποίησης και σύνδεσής τους στο δίκτυο, τις συνθήκες λειτουργίας και τις προοπτικές οικονομικής απόδοσης.
Η πραγματική πρόοδος πίσω από τους αριθμούς
Η εικόνα της αγοράς αποθήκευσης στην Ελλάδα διαφοροποιείται σημαντικά ανάλογα με το στάδιο ανάπτυξης των έργων. Σύμφωνα με το μητρώο του ΑΔΜΗΕ για τον Απρίλιο του 2026, καταγράφονταν 42 εγκαταστάσεις συνολικής ισχύος 1,6 GW, οι οποίες είτε διέθεταν προσφορά σύνδεσης είτε βρίσκονταν ήδη σε λειτουργία στο σύστημα μεταφοράς.
Αντίθετα, η ευρύτερη αδειοδοτική δραστηριότητα αποτυπώνεται στα στοιχεία του MitOS, της πλατφόρμας ενημέρωσης για την αδειοδότηση έργων αποθήκευσης. Σύμφωνα με την καταγραφή που επικαιροποιήθηκε στις 20 Οκτωβρίου 2026, στο μητρώο της ΡΑΑΕΥ περιλαμβάνονταν 1.580 εγκαταστάσεις αποθήκευσης, συνολικής ισχύος 65,3 GW.
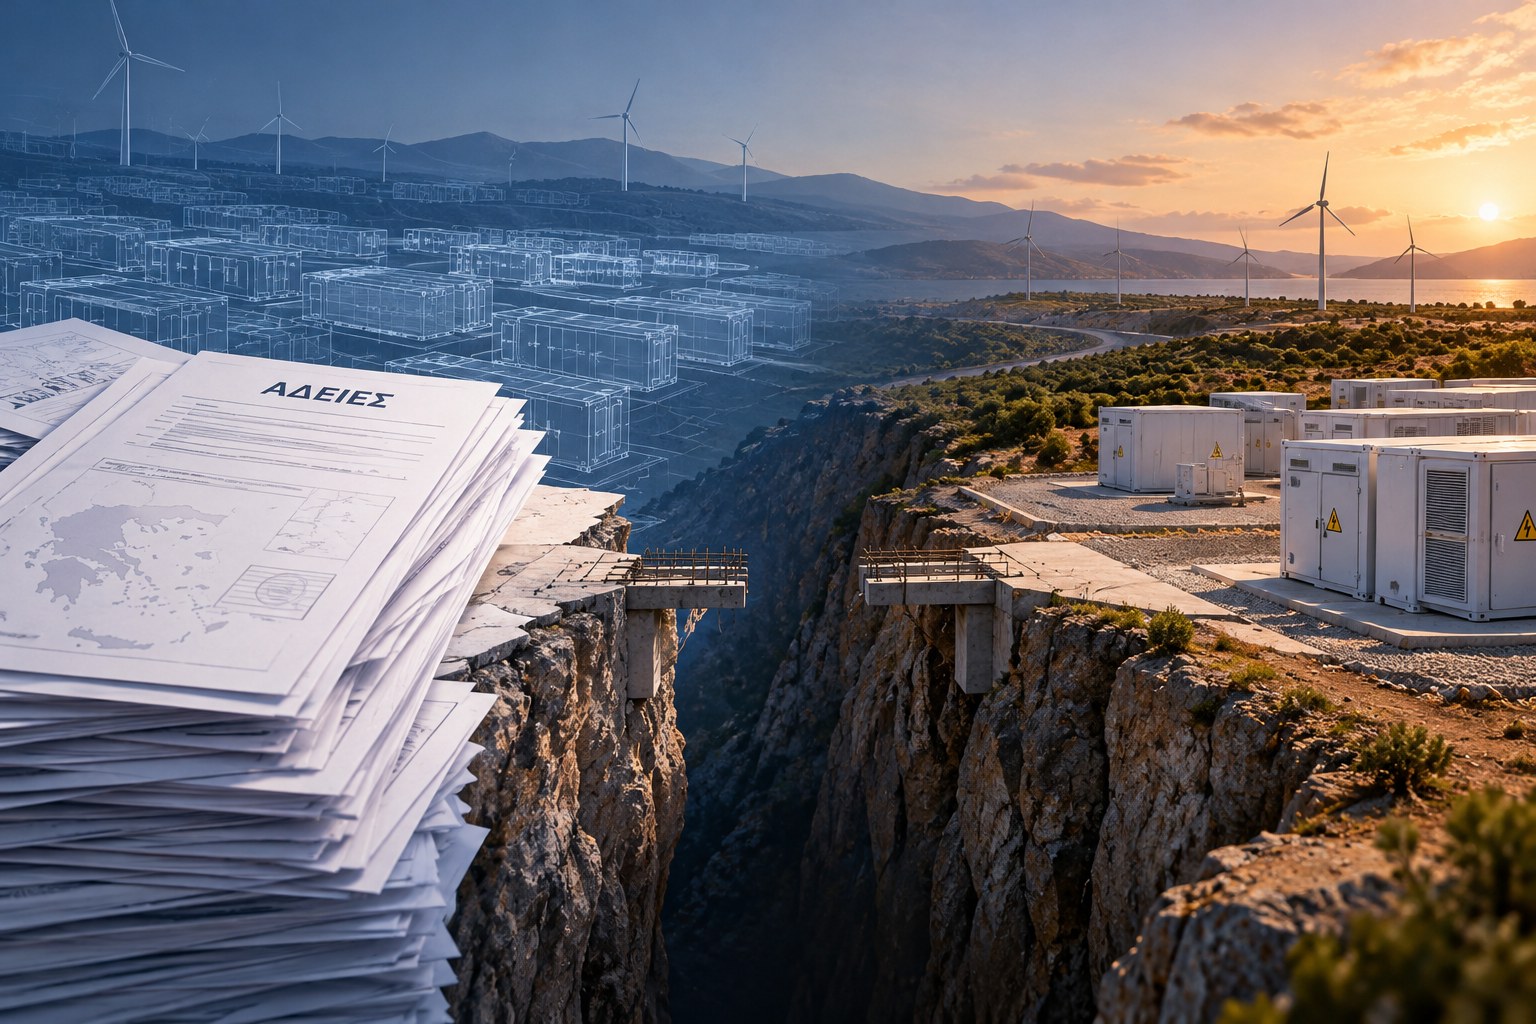
Τα δύο μεγέθη δεν είναι άμεσα συγκρίσιμα, καθώς αφορούν διαφορετικά στάδια ανάπτυξης, διαφορετικές ημερομηνίες αναφοράς και διαφορετικό πεδίο κάλυψης. Το χάσμα μεταξύ αδειοδότησης και υλοποίησης, ωστόσο, αναδεικνύει ένα κρίσιμο ζήτημα.
Η συνολική ισχύς που εμφανίζεται στα μητρώα δεν αντικατοπτρίζει, από μόνη της, την πραγματική δυναμικότητα αποθήκευσης που είναι διαθέσιμη στο σύστημα. Για την αξιολόγηση της προόδου της αγοράς, είναι απαραίτητο να εξεταστούν εκείνα τα έργα που εξασφαλίζουν σύνδεση με το δίκτυο, ολοκληρώνουν την κατασκευή τους και τίθενται σε εμπορική λειτουργία.
Το δύσκολο πέρασμα από τον σχεδιασμό στην υλοποίηση
Η μετάβαση από τη διαδικασία αδειοδότησης στην εμπορική λειτουργία προϋποθέτει την αντιμετώπιση μιας σειράς πρακτικών και οικονομικών ζητημάτων. Η διαθέσιμη χωρητικότητα του δικτύου, οι όροι σύνδεσης, η χρηματοδότηση, το κόστος του εξοπλισμού και το ρυθμιστικό πλαίσιο επηρεάζουν το χρονοδιάγραμμα υλοποίησης καθώς και τα χαρακτηριστικά κάθε επένδυσης.
Επίσης, η εγκατάσταση μιας μπαταρίας δεν συνεπάγεται αυτομάτως ότι αυτή θα λειτουργεί με τρόπο που μεγιστοποιεί την αξία της για το ηλεκτρικό σύστημα. Η φόρτιση και η εκφόρτιση πρέπει να προσαρμόζονται στις συνθήκες παραγωγής και ζήτησης, στις τιμές της αγοράς και στις τεχνικές δυνατότητες της εγκατάστασης.
Οι δυσκολίες υλοποίησης έργων αποθήκευσης επισημαίνονται και στην έκθεση της Ευρωπαϊκής Επιτροπής για την Ελλάδα το 2026. Ως χαρακτηριστικό παράδειγμα αναφέρεται το έργο «Ptolemaida Battery Energy Storage System» το οποίο, κατά τον χρόνο σύνταξης της έκθεσης, αντιμετώπιζε καθυστερήσεις κυρίως λόγω ζητημάτων αδειοδότησης και δυσκολιών στην προμήθεια εξοπλισμού. Η ολοκλήρωσή του προβλεπόταν για το 2027. Η περίπτωση αυτή καταδεικνύει ότι, ακόμη και όταν υπάρχουν επενδυτικά σχέδια και χρηματοδοτική στήριξη, η μετάβαση στις φάσεις της κατασκευής και της λειτουργίας δεν θεωρείται δεδομένη.
Επομένως, η αξιολόγηση της ανάπτυξης του κλάδου απαιτεί κάτι περισσότερο από την απλή καταμέτρηση των έργων. Η εγκατεστημένη ισχύς, η πραγματική διαθεσιμότητα των συστημάτων, καθώς και η ενέργεια που αυτά απορροφούν από το δίκτυο ή διοχετεύουν σε αυτό, αποτελούν διακριτούς δείκτες, καθένας από τους οποίους περιγράφει μια διαφορετική πτυχή της λειτουργίας τους.
Τι δείχνει η μέχρι τώρα λειτουργία των συστημάτων αποθήκευσης;
Τα πρώτα διαθέσιμα στοιχεία από τη λειτουργία συστημάτων αποθήκευσης στην Ελλάδα προσφέρουν μια εικόνα τόσο των δυνατοτήτων όσο και των περιορισμών τους. Σύμφωνα με την ανάλυση του The Green Tank για τον Αύγουστο του 2026, η ισχύς των αυτόνομων συστημάτων αποθήκευσης που είχαν τεθεί σε λειτουργία ανερχόταν σε 600,18 MW.
Για τον Αύγουστο, τα στοιχεία από τις επιλύσεις ISP2 και ISP3 του ΑΔΜΗΕ δείχνουν ότι οι μπαταρίες απορρόφησαν 51,6 GWh ηλεκτρικής ενέργειας και διοχέτευσαν 44,9 GWh στο σύστημα. Σύμφωνα με την ίδια ανάλυση, η λειτουργία τους συνέβαλε στην αποφυγή περικοπών ανανεώσιμης παραγωγής ύψους 28,8 GWh, ποσότητα που αντιστοιχεί στο 15,4% των συνολικών περικοπών του μήνα.
Τα στοιχεία αυτά καταδεικνύουν ότι οι μπαταρίες μπορούν ήδη να συμβάλουν στην αξιοποίηση ενέργειας που διαφορετικά θα χανόταν. Ωστόσο, δεν αποτελούν απόδειξη ότι το πρόβλημα έχει επιλυθεί. Τα στοιχεία αφορούν μια συγκεκριμένη χρονική περίοδο και βασίζονται σε δεδομένα σχεδιασμού και εκτιμήσεις. Δεν θα πρέπει να ερμηνεύονται ως ένδειξη σταθερής απόδοσης για κάθε μήνα, ούτε ως μέτρο της συνολικής επάρκειας αποθήκευσης της χώρας.
Επιπλέον, η ενέργεια που επιστρέφει στο δίκτυο είναι μικρότερη από την ενέργεια που απορροφάται, λόγω των απωλειών κατά τον κύκλο φόρτισης και εκφόρτισης. Αυτό καθιστά σημαντική όχι μόνο την εγκατεστημένη ισχύ, αλλά και την πραγματική ενεργειακή απόδοση, τη συχνότητα χρήσης και τις συνθήκες λειτουργίας κάθε συστήματος.
Το μεγάλο στοίχημα της οικονομικής βιωσιμότητας
Ένα από τα βασικά ερωτήματα για την αγορά είναι κατά πόσον τα έργα αποθήκευσης ενέργειας μπορούν να εξασφαλίσουν επαρκή έσοδα ώστε να καλύψουν το κόστος κατασκευής, χρηματοδότησης και λειτουργίας τους.
Η δυνατότητα αγοράς ή απορρόφησης ενέργειας σε χαμηλότερες τιμές και η πώλησή της σε υψηλότερες τιμές μπορεί να δημιουργήσει εμπορική αξία. Ωστόσο, το αποτέλεσμα εξαρτάται από τη μεταβλητότητα των τιμών, τις απώλειες ενέργειας, τη διαθέσιμη χωρητικότητα και τον συγκεκριμένο τρόπο με τον οποίο κάθε εγκατάσταση συμμετέχει στην αγορά.
Επομένως, η οικονομική βιωσιμότητα κάθε έργου πρέπει να αξιολογείται με βάση τις πραγματικές συνθήκες λειτουργίας και τις δυνατότητες εσόδων που προσφέρει το ισχύον ρυθμιστικό πλαίσιο. Παράλληλα, η επιτάχυνση των επενδύσεων προϋποθέτει σαφείς κανόνες και προβλέψιμες διαδικασίες για τη σύνδεση στο δίκτυο και τη συμμετοχή στην αγορά.
Η περιβαλλοντική διάσταση της αποθήκευσης ενέργειας
Η αξιολόγηση των επενδύσεων δεν ολοκληρώνεται με την εγκατάσταση και τη λειτουργία τους. Οι μπαταρίες υπόκεινται σε περιβαλλοντικές και κανονιστικές απαιτήσεις που καλύπτουν ολόκληρο τον κύκλο ζωής τους, από την ασφάλεια και τη βιωσιμότητα του προϊόντος έως τη συλλογή, την επεξεργασία και τη διαχείριση των αποβλήτων.
Ο ευρωπαϊκός Κανονισμός 2023/1542 για τις μπαταρίες και τα απόβλητα μπαταριών θεσπίζει σχετικές υποχρεώσεις. Η συμμόρφωση με το πλαίσιο αυτό αποτελεί μέρος του σχεδιασμού και της λειτουργίας της αγοράς, καθώς η ανάπτυξη νέων εγκαταστάσεων πρέπει να συνδυάζεται με υπεύθυνη διαχείριση των υλικών και των αποβλήτων τους.
Τι θα κρίνει την επόμενη φάση ανάπτυξης των μπαταριών;
Η ελληνική αγορά αποθήκευσης ενέργειας καλείται πλέον να μετατρέψει την έντονη αδειοδοτική δραστηριότητα σε πραγματικά έργα. Αυτό προϋποθέτει έγκαιρη σύνδεση στο δίκτυο, σαφείς όρους συμμετοχής στην αγορά και επενδυτικά μοντέλα που λαμβάνουν υπόψη τις πραγματικές τεχνικές και οικονομικές συνθήκες.
Το χάσμα παραμένει μεγάλο, αφού από τα 65,3 GW συνολικής ισχύος που καταγράφονται στο μητρώο αδειοδότησης της ΡΑΑΕΥ, μόλις 1,6 GW αφορούν έργα που έχουν εξασφαλίσει προσφορά σύνδεσης ή βρίσκονται ήδη σε λειτουργία στο σύστημα μεταφοράς, σύμφωνα με το μητρώο του ΑΔΜΗΕ. Παρότι τα δύο μεγέθη αφορούν διαφορετικές ημερομηνίες και στάδια ανάπτυξης και δεν είναι άμεσα συγκρίσιμα, αναδεικνύουν πόσο μεγάλη παραμένει η απόσταση ανάμεσα στην αδειοδότηση και την υλοποίηση.
Το ζητούμενο πλέον είναι πόσα από τα αδειοδοτημένα έργα θα φτάσουν τελικά στη σύνδεση και τη λειτουργία.