Στα 247 €/MWh, υψηλό έτους, έφτασε στις 20 Οκτωβρίου η χονδρική τιμή ρεύματος στην Αγορά Επόμενης Ημέρας (DAM), ενώ από τις 19 Οκτωβρίου και μετά κινείται σταθερά πάνω από τα 200 €/MWh και πολύ πιο κοντά στα 300 €/MWh στα τέλη του μήνα (30 Οκτωβρίου).
Την ίδια στιγμή η τιμή του ορυκτού αερίου στο εικονικό σημείο συναλλαγών φυσικού αερίου στην Ολλανδία (Title Transfer Facility, TTF) κινείται στα 100 €/MWh, τρεις φορές πάνω από την περίοδο πριν τον πόλεμο των Η.Π.Α.-Ισραήλ με το Ιράν. Τέλος, οι αποθήκες αερίου στην Ευρωπαϊκή Ένωση (Ε.Ε.) είναι γεμάτες μόλις κατά 74%, πολύ κάτω από τον μέσο όρο της εποχής (περίπου 86%).
Γιατί έχει σημασία αυτό για τις τιμές ρεύματος;
Η χονδρική τιμή ηλεκτρικής ενέργειας καθορίζεται στην Ελλάδα και στην πλειονότητα των κρατών-μελών της Ε.Ε. με βάση την κοινή αρχιτεκτονική της αγοράς, το λεγόμενο μοντέλο-στόχο (target model).
Και ενώ βάσει αυτού του μοντέλου οι Ανανεώσιμες Πηγές Ενέργειας (Α.Π.Ε.) επιλέγονται πρώτες από το σύστημα γιατί είναι οι φθηνότερες (merit order), τη μέση τιμή χονδρικής κάθε ημέρας (DAM) ορίζει σε μεγάλο βαθμό η τελευταία μονάδα που μπαίνει στο σύστημα για να καλύψει τη ζήτηση. Στην Ελλάδα, η μονάδα αυτή είναι σχεδόν πάντα μία μονάδα ηλεκτροπαραγωγής από ορυκτό αέριο.
Το ειδικό βάρος του αερίου στο μείγμα ηλεκτροπαραγωγής της Ελλάδας
Αυτό συμβαίνει για δύο λόγους. Πρώτον, η αποθήκευση έχει ιδιαιτέρως χαμηλή συμμετοχή στο ενεργειακό μείγμα της Ελλάδας, η οποία θα μπορούσε να «μετατοπίσει» την παραγωγή ΑΠΕ τις ώρες που δεν έχει ήλιο και δεν φυσάει. Δεύτερον, το ορυκτό αέριο έχει ιδιαιτέρως υψηλό μερίδιο στην ηλεκτροπαραγωγή.
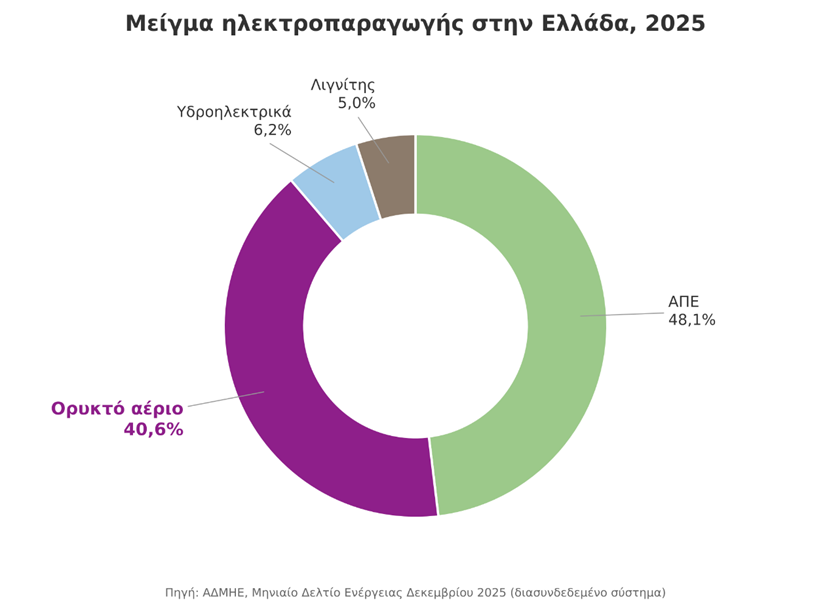
Στοιχεία του Ανεξάρτητου Διαχειριστή Μεταφοράς Ηλεκτρικής Ενέργειας (ΑΔΜΗΕ) καταδεικνύουν ότι το 40,6% της ηλεκτροπαραγωγής στην Ελλάδα το 2025 καλύφθηκε από μονάδες ορυκτού αερίου, όταν, σύμφωνα με στοιχεία του Ember, στην Ένωση ήταν 16,7%.
Τη σχέση μεταξύ της τιμής του αερίου και της χονδρικής ρεύματος DAM αποτυπώνουν δύο μελέτες. Το Κέντρο Προγραμματισμού και Οικονομικών Ερευνών (ΚΕΠΕ) εξέτασε την περίοδο Ιανουαρίου 2018 έως Δεκεμβρίου 2022 και βρήκε ότι μια αύξηση 10% στην τιμή του αερίου συνδέεται με αύξηση περίπου 7% στη DAM, και περίπου 7,5% από τον Ιούνιο του 2021, όταν ξεκίνησε η κρίση. Η δεξαμενή σκέψης “The Green Tank” έδειξε ότι η τιμή χονδρικής ακολουθεί σε πολύ μεγάλο βαθμό την παραγωγή από αέριο: όσο περισσότερο αέριο καίγεται, τόσο ακριβότερη η DAM (συντελεστής συσχέτισης 0,76 το α’ εξάμηνο του 2025).
Άρα, η μεγάλη συμμετοχή του ορυκτού αερίου στην ηλεκτροπαραγωγή και η στενή σύνδεση της DAM με την τιμή του αερίου στο TTF καθιστούν το ελληνικό σύστημα ευάλωτο στις διακυμάνσεις των τιμών αερίου. Δεν «επιτρέπουν» στις ΑΠΕ, παρότι έχουν μεγάλο μερίδιο στην ηλεκτροπαραγωγή (48,1% για το 2025), να μειώσουν την τιμή χονδρικής DAM.
Οι ενεργειακές κρίσεις των καιρών μας είναι κρίσεις ορυκτών καυσίμων
Τα χαρακτηριστικά αυτά έχουν καταστήσει ιδιαιτέρως ευάλωτη την αγορά ηλεκτρικής ενέργειας στην Ελλάδα και, εν τέλει, τους καταναλωτές στους οποίους μετακυλίεται σχεδόν ολόκληρο το κόστος των κρίσεων, αφού δεν λειτουργούν εργαλεία που θα μπορούσαν, σε κάποιο βαθμό, να αντισταθμίσουν τους κινδύνους από τις αυξομειώσεις των τιμών. Η προθεσμιακή αγορά παραμένει ρηχή, σχεδόν ανενεργή, έξι χρόνια σχεδόν μετά την εκκίνηση του μοντέλου-στόχου τον Νοέμβριο του 2020. Οι μακροχρόνιες διμερείς συμβάσεις αγοραπωλησίας ηλεκτρικής ενέργειας (PPAs) προχωράνε αργά, και το μερίδιο της αυτοπαραγωγής είναι πολύ χαμηλό, μόλις το 8,6% της συνολικής εγκατεστημένης ισχύος.
Η ενεργειακή κρίση ως αποτέλεσμα του πολέμου μεταξύ Ρωσίας και Ουκρανίας
Η ενεργειακή κρίση βρήκε την Ε.Ε. απροετοίμαστη και ακόμη «βαριά» εξαρτημένη από το ρωσικό ορυκτό αέριο. Τον λογαριασμό της λανθασμένης επιλογής της Ένωσης να δώσει στο ορυκτό αέριο βαρύνοντα ρόλο στην ενεργειακή μετάβαση τον πληρώνουν οι καταναλωτές, νοικοκυριά και επιχειρήσεις. Οι τιμές αερίου στο TTF εκτοξεύονται από τον Φεβρουάριο 2022 και μετά και καταγράφουν ιστορικό ρεκόρ 339 €/MWh στις 26/8/2022.
Στην Ελλάδα, η μέση χονδρική DAM για το έτος 2022 διαμορφώθηκε στα 283 €/MWh, ενώ τους μήνες Αύγουστο και Σεπτέμβριο είχε ξεπεράσει ακόμη και τα 400 €/MWh. Το ορυκτό αέριο κάλυψε το 35,4% της ζήτησης ηλεκτρικής ενέργειας.
Η «κοινή» ευρωπαϊκή απάντηση και οι «εξαιρέσεις»
Η «κοινή» ευρωπαϊκή απάντηση στην κρίση του 2022 είχε δύο σκέλη. Το πρώτο ήταν το REPowerEU, με στόχο να μειώσει την εξάρτηση από το ρωσικό αέριο, με επίκεντρο τη διαφοροποίηση των πηγών και την επιτάχυνση της ενεργειακής μετάβασης. Το δεύτερο σκέλος αφορούσε σειρά έκτακτων κανονισμών για τις τιμές. Τα κράτη-μέλη δεσμεύτηκαν, μεταξύ άλλων, να μειώσουν την κατανάλωση αερίου κατά 15% και του ρεύματος κατά 5% στις ώρες αιχμής, και να γεμίσουν τις αποθήκες στο 90%. Μπήκε πλαφόν 180 €/MWh στα έσοδα των φθηνών μονάδων, όπως οι ΑΠΕ, και φορολογήθηκε μέρος από τα «ουρανοκατέβατα» κέρδη των εταιρειών ορυκτών καυσίμων.
Η κατάσταση όμως στα κράτη-μέλη ήταν τόσο έκρυθμη, που οδήγησε κάθε κυβέρνηση να εφαρμόσει ποικίλα μέτρα για να ανακουφίσει τους καταναλωτές, ιδίως ηλεκτρικής ενέργειας.
Σύμφωνα με τη Bruegel, από τον Σεπτέμβριο του 2021 ως τον Ιούνιο του 2023 τα κράτη-μέλη διέθεσαν 540 δισεκ. ευρώ σε εθνικά μέτρα. Η Γαλλία έβαλε πλαφόν 4% στις αυξήσεις των τιμολογίων και κρατικοποίησε πλήρως την EDF, τη μεγαλύτερη εταιρεία παραγωγής και προμήθειας ρεύματος της χώρας. Η Γερμανία κατάργησε τη χρέωση για τις ΑΠΕ και έβαλε πλαφόν 40 λεπτά/kWh στην τιμή του ρεύματος. Η Ιταλία κατάργησε τις χρεώσεις συστήματος και επέκτεινε το κοινωνικό μπόνους σε 5,2 εκατ. νοικοκυριά. Το Βέλγιο μείωσε τον ΦΠΑ στο ρεύμα από 21% σε 6%, και η Ρουμανία έβαλε πλαφόν στις τιμές λιανικής και υποχρέωσε τους παραγωγούς να πουλούν μέσω του χρηματιστηρίου OPCOM σε σταθερή τιμή 450 λέι/MWh.
Οι χώρες της Ιβηρικής κατάφεραν να πάρουν «εξαίρεση» ώστε να βάλουν πλαφόν στην τιμή του αερίου που χρησιμοποιούν οι μονάδες ηλεκτροπαραγωγής και να αποζημιώνουν τις μονάδες για τη διαφορά. Έτσι έπεσε η χονδρική τιμή του ρεύματος για όλους. Το πλαφόν ξεκίνησε στα 40 €/MWh και θα ανέβαινε σταδιακά ως τα 70 €/MWh, ενώ ο προϋπολογισμός ήταν 8,4 δισεκ. ευρώ (6,3 δισεκ. η Ισπανία και 2,1 δισεκ. η Πορτογαλία). Τη διαφορά την πλήρωσαν κυρίως οι ίδιοι οι καταναλωτές, μέσω ειδικής χρέωσης, και τα έσοδα από τη διασύνδεση με τη Γαλλία.
Στην Ελλάδα το βασικό μέτρο ήταν οι επιδοτήσεις. Σύμφωνα με σχετική έκθεση της δεξαμενής σκέψης “The Green Tank”, από τον Σεπτέμβριο 2021 έως τον Δεκέμβριο 2022 δαπανήθηκαν 10,7 δισεκ. ευρώ για μέτρα στήριξης. Από αυτά, 9,78 δισεκ. ευρώ πήγαν σε επιδοτήσεις λογαριασμών ρεύματος και αερίου, εκ των οποίων 8,04 δισεκ. ευρώ μόνο για το ρεύμα. Το μεγαλύτερο μέρος, 8,2 δισεκ. ευρώ ή 77%, πέρασε μέσα από το Ταμείο Ενεργειακής Μετάβασης. Το Ταμείο τροφοδοτήθηκε κυρίως από τον μηχανισμό ανάκτησης υπερεσόδων των παραγωγών (2,89 δισεκ. ευρώ), τις δημοπρασίες ρύπων ETS (1,78 δισεκ. ευρώ), τον κρατικό προϋπολογισμό (1,6 δισεκ. ευρώ) και τον ΕΛΑΠΕ (1,1 δισεκ. ευρώ), ενώ η έκτακτη εισφορά στους παραγωγούς απέφερε μόλις 0,37 δισεκ. ευρώ.
Είκοσι επτά χώρες, μία αγορά, και σχεδόν τόσες λύσεις όσες είναι και οι χώρες.
Η ενεργειακή κρίση εξαιτίας του πολέμου Η.Π.Α-Ισραήλ με το Ιράν επαναφέρει τα αιτήματα για εξαιρέσεις
Σήμερα, σχεδόν τέσσερα έτη μετά και μία ενεργειακή κρίση αργότερα, εξαιτίας του πολέμου Η.Π.Α.-Ισραήλ με το Ιράν και με τις τιμές ορυκτού αερίου και ρεύματος να παίρνουν την ανιούσα, η Ιταλία διεκδικεί και αυτή «εξαίρεση», ώστε να μειώσει τη χονδρεμπορική της τιμή. Αξίζει να σημειωθεί ότι το 47,3% (Ember) της ηλεκτροπαραγωγής της Ιταλίας καλύφθηκε το 2025 από μονάδες ορυκτού αερίου.
Στις 16 Οκτωβρίου εξασφάλισε προκαταρκτική συμφωνία με την Ευρωπαϊκή Επιτροπή για να βάλει πλαφόν 59 €/MWh στο ορυκτό αέριο που χρησιμοποιείται για ηλεκτροπαραγωγή. Πάνω από αυτή την τιμή, οι παραγωγοί θα αποζημιώνονται για τη διαφορά ως την τιμή στην οποία πραγματικά αγοράζουν το καύσιμο. Για παράδειγμα, με το αέριο στα 88 €/MWh, η αποζημίωση θα φτάνει τα 29 €/MWh. Το κόστος αυτής της «εξαίρεσης» θα το επωμιστούν βέβαια οι καταναλωτές, μέσω των λογαριασμών ρεύματος.
Χρειαζόμαστε αποκλίσεις ή … λιγότερα ορυκτά καύσιμα;
Οι εξαιρέσεις και οι επιδοτήσεις αγοράζουν χρόνο, με δημόσιο χρήμα ή με τα χρήματα των καταναλωτών. Στην ουσία όμως επιδοτούν το ίδιο το ορυκτό αέριο που προκαλεί τις κρίσεις. Στην Ιβηρική, όσο ίσχυε η εξαίρεση, η ζήτηση αερίου για ηλεκτροπαραγωγή αυξήθηκε κατά περίπου 25% απ’ ό,τι θα ήταν χωρίς αυτήν, σύμφωνα με μελέτη του Πανεπιστημίου του Cambridge.
Η Ισπανία δείχνει όμως και τον άλλο δρόμο. Με τον ίδιο κανόνα τιμολόγησης, το αέριο ορίζει πλέον την τιμή του ρεύματος μόλις στο 15% των ωρών, από 75% το 2019, χάρη στις ΑΠΕ. Η δομική αποσύνδεση της τιμής του ρεύματος από το αέριο έρχεται με ΑΠΕ, αποθήκευση και εξηλεκτρισμό.
Για χώρες όπως η Ιταλία και η Ελλάδα, αυτό είναι επείγον. Το υψηλό μερίδιο του ορυκτού αερίου στην ηλεκτροπαραγωγή τους, και ειδικά στην Ελλάδα η απουσία αποθήκευσης και «εργαλείων» αντιστάθμισης κινδύνου, τις καθιστούν ακόμη πιο ευάλωτες στις ενεργειακές κρίσεις των καιρών μας.
Το ερώτημα προς την Ε.Ε. παραμένει: πόσες κρίσεις ακόμη μέχρι να αντιμετωπίσει τον ορυκτό ελέφαντα στο δωμάτιο και να επιταχύνει την μετάβαση;
Πηγές:
- ΕΧΕ – Ελληνικό Χρηματιστήριο Ενέργειας. Αγορά Επόμενης Ημέρας, αποτελέσματα αγοράς. https://www.enexgroup.gr/el/home
- Trading Economics. EU Natural Gas TTF. https://tradingeconomics.com/commodity/eu-natural-gas
- Gas Infrastructure Europe (GIE). AGSI – Aggregated Gas Storage Inventory. https://agsi.gie.eu/
- ENTSO-E. Single Day-Ahead Coupling (SDAC). https://www.entsoe.eu/network_codes/cacm/implementation/sdac/
- Κανονισμός (ΕΕ) 2019/943 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 5ης Ιουνίου 2019, σχετικά με την εσωτερική αγορά ηλεκτρικής ενέργειας. EUR-Lex. https://eur-lex.europa.eu/legal-content/el/TXT/?uri=CELEX%3A32019R0943
- ΑΔΜΗΕ (Φεβρουάριος 2026). Μηνιαίο Δελτίο Ενέργειας, Δεκέμβριος 2025. https://www.admie.gr/sites/default/files/attached-files/type-file/2026/02/Energy_Report_202512_v2_gr.pdf
- Ember. Electricity Data Explorer, ΕΕ-27, μερίδια ηλεκτροπαραγωγής ανά πηγή. https://ember-energy.org/data/electricity-data-explorer/?multi=false&entity=EU&chart=single_year&metric=pct_share