Υποστηρικτές του Κάθετου Διαδρόμου μεταφοράς ορυκτού αερίου τον εκθειάζουν σαν εργαλείο ενεργειακής ασφάλειας, απεξάρτησης από τη Ρωσία και ανάδειξης της Ελλάδας σε περιφερειακό ενεργειακό κόμβο. Ωστόσο, πίσω από την ισχυρή πολιτική ρητορική αναδύονται κρίσιμα ερωτήματα οικονομικής και γεωπολιτικής αβεβαιότητας, ενεργειακής ανασφάλειας και μακροχρόνιας δέσμευσης σε ένα ορυκτό καύσιμο με βαρύ περιβαλλοντικό αποτύπωμα. Μόνος σίγουρος κερδισμένος είναι η βιομηχανία αερίου των ΗΠΑ.
Σε μια περίοδο κατά την οποία οι ευρωπαϊκές πολιτικές προβλέπουν σταδιακή μείωση της κατανάλωσης ορυκτών καυσίμων και τα επιστημονικά δεδομένα δείχνουν ότι οι επιπτώσεις από τη χρήση υδρογονανθράκων είναι επικίνδυνα επιβαρυντικές για το περιβάλλον, σημαντικό μέρος του πολιτικού διαλόγου στην Ελλάδα εστιάζει στη μετατροπή της χώρας σε ενεργειακό κόμβο εισαγωγής και διακίνησης αερίου. Η ίδια αυτή περίοδος κυριεύεται από δυο πολέμους που δείχνουν την ανασφάλεια και τον συγκρουσιακό γεωπολιτικό χαρακτήρα της εξάρτησης από τους υδρογονάνθρακες.
Η ιδέα του Κάθετου Διαδρόμου ξεκίνησε τον Δεκέμβριο του 2014 ως τριεθνής πρωτοβουλία διασύνδεσης των συστημάτων μεταφοράς αερίου Ελλάδας, Βουλγαρίας και Ρουμανίας, μετά την κατάρρευση του South Stream. Εντωμεταξύ, ο πόλεμος στην Ουκρανία έφερε νέα δεδομένα, καθώς ο αποκλεισμός της Ρωσίας από τις ευρωπαϊκές αγορές αερίου άνοιξε την αγορά στο υψηλότερου κόστους αέριο από ΗΠΑ, ενώ στη συνέχεια, το εγχείρημα επεκτάθηκε και σήμερα περιλαμβάνει διαχειριστές συστημάτων από εννέα χώρες.
Διάδρομος σε τρεις φάσεις
Μια σύντομη ανασκόπηση της ιστορίας του Κάθετου Διαδρόμου μπορεί να συνοψιστεί σε τρεις φάσεις:
Α’ φάση (2014-2022): Τριεθνής συμφωνία διασύνδεσης
- Δεκέμβριος 2014: Οι υπουργοί ενέργειας της Ελλάδας, Βουλγαρίας και Ρουμανίας υπογράφουν κοινή δήλωση για τη δημιουργία διαδρόμου που θα διευκόλυνε «τη διακίνηση αερίου από το Αιγαίο προς τη Μαύρη Θάλασσα»
- Μάρτιος 2015: Συνάντηση των τριών υπουργών ενέργειας στη Σόφια. Υπογραφή μνημονίου για την κατασκευή της διασύνδεσης Ελλάδας – Βουλγαρίας (ICGB).
Β’ φάση (2022-2024): Αποκλεισμός του ρωσικού αερίου
Μετά τη ρωσική εισβολή στην Ουκρανία, το στρατηγικό αφήγημα μετατοπίστηκε προς την κατεύθυνση της απεξάρτησης από το ρωσικό αέριο. Τον Δεκέμβριο του 2022 υπογράφηκε νέο μνημόνιο κατανόησης μεταξύ των διαχειριστών συστημάτων από Ελλάδα, Βουλγαρία, Ρουμανία και Ουγγαρία, με ρητή εστίαση στο LNG και σε εναλλακτικές πηγές εφοδιασμού αερίου. Το 2023, ο τερματικός σταθμός LNG της Αλεξανδρούπολης έλαβε τελική έγκριση, ενώ αρχίζει να διαφαίνεται ως τελική αποδέκτρια η Ουκρανία, της οποίας οι τεράστιες αποθηκευτικές εγκαταστάσεις αποτελούν στόχο για την εξασφάλιση διόδου προς τις ευρωπαϊκές αγορές: η Ουκρανία είναι τρίτη παγκοσμίως σε εγκαταστάσεις υπόγειας αποθήκευσης αερίου, μετά τις ΗΠΑ και τη Ρωσία. Μάλιστα, το 2023 η ουκρανική Naftogaz
Γ’ φάση (2024 – ) Διάδρομος αμερικανικού αερίου
Η διεκδίκηση από τις ΗΠΑ πρωταγωνιστικού ρόλου στις ευρωπαϊκές αγορές αερίου στρέφεται προς την πρακτική μετατροπή του Κάθετου Διαδρόμου κατά κύριο λόγο, αν όχι αποκλειστικά, σε οδό διοχέτευσης αμερικανικής προέλευσης αερίου προς τις ευρωπαϊκές αγορές.
- Νοέμβριος 2025: Κατά το 5ο συνέδριο P-TEC στην Αθήνα, εκπρόσωποι από τις ΗΠΑ εκθειάζουν τον ΚΔ ως μέσο διοχέτευσης αμερικανικού αερίου από τερματικά στην Ελλάδα προς την κεντρική και ανατολική Ευρώπη.
- Φεβρουάριος 2026: Δεκατρείς υπουργοί Ενέργειας προσκλήθηκαν στην Ουάσιγκτον από τον Λευκό Οίκο για να υπογράψουν δήλωση έκφρασης ενδιαφέροντος για την προμήθεια αμερικανικού LNG μέσω του Κάθετου Διαδρόμου. Το Υπουργείο Ενέργειας των ΗΠΑ περιέγραψε τον διάδρομο ως μηχανισμό που δημιουργεί σημαντικές ευκαιρίες για την επέκταση των αμερικανικών εξαγωγών LNG μέσω της Ελλάδας. Το περιεχόμενο του μνημονίου δημοσιεύθηκε σε ελληνικά μέσα ενημέρωσης.
- Ιούνιος 2025 – Απρίλιος 2026: Σε συνέχεια σειράς αποτυχημένων δημοπρασιών, στις οποίες είτε δεν δεσμεύτηκε καθόλου δυναμικότητα είτε οι δεσμεύσεις μέσω του ΚΔ ήταν αμελητέες, δημοπρασία τον Ιούνιο του 2026 κατέγραψε κάποιο ενδιαφέρον σε επιμέρους τμήματα του συστήματος, από ελληνικές εταιρείες.
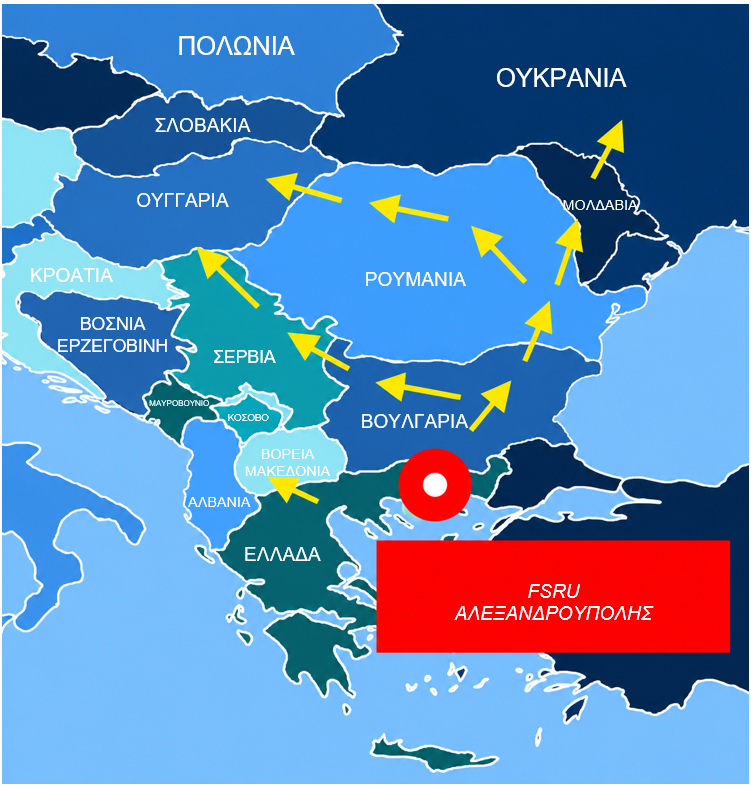
Ο διάδρομος με τα πολλά πρόσωπα: Χάρτης του Κάθετου Διαδρόμου, όπως τον επιδιώκει η Αμερικανική Ένωση Ενέργειας. Σήμερα, η διακίνηση αερίου από Ελλάδα γίνεται μέσω τριών υφιστάμενων: Route 1 (έξοδος από Σιδηρόκαστρο προς IGB), Route 2 (από Αμφιτρίτη), Route 3 (από Κομοτηνή). Πηγή: United States Energy Association.
Οι οδεύσεις που σήμερα είναι διαθέσιμες σε δημοπρασίες δυναμικότητας είναι οι εξής τρεις και βασίζονται σε υφιστάμενες υποδομές διακίνησης αερίου με τα παρακάτω σημεία διασύνδεσης:
Route 1: Σιδηρόκαστρο – Kulata (σημείο διασύνδεσης μεταξύ ΔΕΣΦΑ και BULGARTRANSGAZ), Negru Voda – Kardam (σημείο διασύνδεσης μεταξύ TRANSGAZ και BULGARTRANSGAZ), Isaccea-Orlivka (σημείο διασύνδεσης μεταξύ TRANSGAZ και Gas TSO of Ukraine LLC), Căușeni, Grebenyky.
Route 2: Τερματικός σταθμός LNG Αλεξανδρούπολης, Αμφιτρίτη, Κομοτηνή, Stara Zagora, Kardam (Βουλγαρία) – Negru Voda (Ρουμανία), Isaccea (Ρουμανία) – Orlivka (Ουκρανία), Căușeni (Μολδαβία), Grebenyky (Ουκρανία).
Route 3: Κομοτηνή (αγωγός TAP-IGB), Stara Zagora, Negru Voda 1 / Kardam – Isaccea 1 / Orlivka, Căușeni, Grebenyky.
Σοβαρές ενστάσεις και ανησυχίες που προκύπτουν σχετικά με τη δημιουργία και λειτουργία του Κάθετου Διαδρόμου συνοψίζονται στα τέσσερα σημεία που ακολουθούν.
Ενστάσεις για τη νομιμότητα των δημοπρασιών
Κατά τη διαβούλευση δέσμευσης μεταφορικής ικανότητας για την πρώτη όδευση από Ελλάδα προς Ουκρανία (Route 1) εκφράστηκαν εγγράφως έντονες αντιρρήσεις από τον ευρωπαϊκό σύνδεσμο εταιρειών εμπορίας ενέργειας Energy Traders Europe, σχετικά με τη νομιμότητα κατά το ενωσιακό κεκτημένο. Συγκεκριμένα, η ΕΤΕ προέβαλε ενστάσεις σε σχέση με τη σύννομη εφαρμογή των διατάξεων των κανονισμών για τα δίκτυα και τις αγορές αερίου, δηλαδή οι κανονισμοί 2017/459 για τους μηχανισμούς κατανομής δυναμικότητας και 2017/460 για την εναρμονισμένη διάρθρωση των τιμολογίων μεταφοράς αερίου. Στη σχετική απόφαση, η ΡΑΑΕΥ φαίνεται να προσπερνάει τις αντιρρήσεις αυτές, προβάλλοντας ως απάντηση ότι «η παροχή αυτού του προϊόντος θα πρέπει να θεωρείται ότι λαμβάνει χώρα στο πλαίσιο της Αλληλεγγύης της ΕΕ προς την Ουκρανία […] η οποία μάχεται εναντίον της Ρωσίας για περισσότερα από τρία χρόνια.»
Υψηλό κόστος για το αέριο μέσω του Κάθετου Διαδρόμου
Όπως διαφαίνεται ήδη, το οικονομικό κόστος του αερίου που θα διατίθεται μέσω του ΚΔ είναι ένα από τα κυριότερα ζητήματα που τον καθιστούν μη ανταγωνιστικό και μη ελκυστικό σε μια ευρωπαϊκή αγορά που παρά τις αντίθετες πιέσεις οδεύει προς την απεξάρτηση από τα υψηλού κόστους ορυκτά καύσιμα.
Σε έκθεση που δημοσιεύθηκε τον Ιούνιο του 2025 από τη γραμματεία της Ενεργειακής Κοινότητας,[1] εντοπίζονται λόγοι που καθιστούν μη βιώσιμη την εμπορική ελκυστικότητα του ΚΔ. Στις προτάσεις, οι οποίες διαμορφώθηκαν κατόπιν «ευρείας και συμπεριληπτικής διαβούλευσης με βασικούς ευρωπαϊκούς και εθνικούς φορείς, μεταξύ των οποίων οι διαχειριστές συστημάτων μεταφοράς (TSOs), το Ευρωπαϊκό Δίκτυο Διαχειριστών Συστημάτων Μεταφοράς Αερίου (ENTSOG), ο Οργανισμός της Ευρωπαϊκής Ένωσης για τη Συνεργασία των Ρυθμιστικών Αρχών Ενέργειας (ACER), η Ευρωπαϊκή Επιτροπή, οι εθνικές ρυθμιστικές αρχές (NRAs) και οι συμμετέχοντες στην αγορά», φαίνεται ότι τα προϊόντα αερίου που έχουν δημοπρατηθεί μέχρι στιγμής παρουσιάζουν σημαντικές αποκλίσεις από τους δυο ευρωπαϊκούς κανονισμούς. Συγκεκριμένα, η έκθεση επισημαίνει στοιχεία τα οποία μειώνουν την εμπορική εκλυστικότητα του ΚΔ, τα οποία αναφέρονται και από την Energy Traders Europe στην έντασή τους και αφορούν τις προσαρμογές των τιμολογίων και τις ειδικές εκπτώσεις που θα πρέπει να εφαρμόζονται σημεία εισόδου και όχι επιλεκτικά, ενώ πρέπει οι ημερομηνίες δημοπρασιών και οι σχετικοί αλγόριθμοι να δημοσιεύονται στη σχετική ευρωπαϊκή πλατφόρμα.
Όπως όμως προκύπτει από έγκριτες αναλύσεις, το κόστος αυτής της διαδρομής μπορεί να είναι από 21% έως 76% ακριβότερο σε σχέση με ανταγωνιστικές οδεύσεις (The Green Tank, 2026). Αντίστοιχα δεδομένα υψηλού κόστους δίνονται και από την έκθεση που παρουσίασε η Ενεργειακή Κοινότητα (οπ.π.), η οποία αναλύει τα οικονομικά της μεταφοράς αερίου μέσω των υπαρχουσών διαβαλκανικών οδών (που είναι η ραχοκοκαλιά του ΚΔ) ως το μεγαλύτερο εμπόδιο στην επίτευξη εμπορικής ανταγωνιστικότητας. Συγκεκριμένα στην έκθεση συγκρίνεται η μεταφορά από Ελλάδα με τις εναλλακτικές διόδους μεταφοράς μέσω Σερβίας / Ουγγαρίας και Ρουμανίας / Ουγγαρίας, με τα αποτελέσματα να δείχνουν καθαρά μια δύσκολα αντιμετωπίσιμη διαφορά κόστους:
| Όδευση | Ετήσιο κόστος μεταφοράς (€/MWh) |
| LNG μέσω Ελλάδας προς Ουκρανία | 10,3 (από Ρεβυθούσα) – 11,73 (από Αλεξανδρούπολη) €/MWh |
| LNG μέσω Σερβίας / Ουγγαρίας | 5,6 €/MWh |
| LNG μέσω Ρουμανίας / Ουγγαρίας | 5,7 €/MWh |
Η έκθεση υπολογίζει το κόστος της μεταφοράς LNG από την Ελλάδα προς την Ουκρανία ως περίπου διπλάσιο από τις υπάρχουσες οδεύσεις μέσω Σερβίας / Ουγγαρίας και Ρουμανίας / Ουγγαρίας.
LNG και Κάθετος Διάδρομος
Στο πλαίσιο της ευρύτερης επιδίωξης ιδίως της κυβέρνησης των ΗΠΑ για δημιουργία Κάθετου Διαδρόμου που θα εξαπλωθεί σε όλη σχεδόν τη Βαλκανική, επιδιώκεται η δέσμευση σε επίπεδο κρατικών συμφωνιών για αγορά αμερικανικού αερίου. Σε αυτό το πολιτικό πλαίσιο εντάσσεται και η συμφωνία της ελληνικής κοινοπραξίας Atlantic SEE LNG Trade (ΔΕΠΑ Εμπορίας και Όμιλος Aktor) με την αμερικανική Venture Global. Η συμφωνία προβλέπει μακροχρόνιες δεσμεύσεις προμήθειας LNG, εξασφαλίζοντας στην αμερικανική εταιρεία προβλέψιμη ζήτηση για τα επόμενα χρόνια. Οι ελληνικοί εταίροι έχουν δεσμευθεί να παραλαμβάνουν σημαντικές ποσότητες LNG από τη Venture Global και στη συνέχεια να βρίσκουν αγοραστές κατά μήκος του διαδρόμου. Οι αγοραστές όμως ήδη φαίνεται πως δεν είναι δεδομένοι, καθώς τα αποτελέσματα των δημοπρασιών δυναμικότητας δεν έχουν επιβεβαιώσει την εικόνα ισχυρής εμπορικής ζήτησης που συνοδεύει τις πολιτικές δηλώσεις.
Το κλιματικό αποτύπωμα του LNG
Παράλληλα, ανακύπτουν σοβαρά ζητήματα σε σχέση με το κλιματικό αποτύπωμα του αερίου και βεβαίως την υπονόμευση των προοπτικών ενεργειακής ανεξαρτησίας και ασφάλειας. Η Ευρωπαϊκή Ένωση έχει υιοθετήσει στόχο μείωσης των καθαρών εκπομπών κατά 90% έως το 2040 και επίτευξης κλιματικής ουδετερότητας έως το 2050. Μέσα σε αυτό το πλαίσιο, η δημιουργία νέων υποδομών αερίου και η σύναψη συμβολαίων διάρκειας εικοσαετίας κρατούν τα ενεργειακά συστήματα δεσμευμένα στη χρήση αερίου πολύ πέρα από τον χρονικό ορίζοντα που προβλέπονται από τους κλιματικούς στόχους.
Σε αντίθεση με ένα ιδιαίτερα έντονα προβεβλημένο ισχυρισμό ότι το LNG είναι περιβαλλοντικά «καθαρό» καύσιμο είναι σημαντικό να επισημαθεί ότι το LNG δεν είναι τίποτε άλλο από ορυκτό αέριο που έχει ψυχθεί στους -162°C ώστε να υγροποιηθεί και να μεταφέρεται ευκολότερα σε μεγάλες αποστάσεις. Όμως πίσω από την τεχνική ευκολία της μεταφοράς κρύβεται ένα σοβαρό κλιματικό κόστος: το βασικό συστατικό του αερίου, το μεθάνιο, αποτελεί ένα από τα ισχυρότερα αέρια του θερμοκηπίου και ευθύνεται για περίπου το ένα τρίτο της σημερινής υπερθέρμανσης του πλανήτη. Σε όλη την αλυσίδα του LNG, από την εξόρυξη και την υγροποίηση έως τη μεταφορά, την αποθήκευση και την επαναεριοποίηση, σημειώνονται εκπομπές μεθανίου μέσω διαρροών, εξαερώσεων και καύσεων. Οι εκπομπές αυτές συχνά υποτιμώνται, παρότι έχουν καθοριστική σημασία για το πραγματικό κλιματικό αποτύπωμα του καυσίμου.
Υπολογίζεται ότι το 1/3 της υπερθέρμανσης του πλανήτη μέχρι σήμερα οφείλεται στο μεθάνιο, γεγονός που καθιστά τη μείωση των εκπομπών κρίσιμη προτεραιότητα, καθώς ο σχετικά σύντομος κύκλος ζωής του στην ατμόσφαιρα επιτρέπει την επίτευξη αποτελεσμάτων σε σύντομο χρόνο. Η άμεση ανάγκη για διεθνή δράση περιορισμού των εκπομπών μεθανίου επισημαίνεται για άλλη μια φορά από την πρόσφατη έκθεση Emissions Gap Report 2026 του περιβαλλοντικού προγράμματος των Ηνωμένων Εθνών, η οποία σε ετήσια βάση αποτυπώνει το χάσμα μεταξύ πραγματικών εκπομπών και των ανεκτών συγκεντρώσεων αερίων του θερμοκηπίου στην ατμόσφαιρα, ώστε η κλιματική υπερθέρμανση να παραμείνει στα «ανεκτά» επίπεδα του 1,5oC. Συγκεκριμένα, η έκθεση του UNEP επισημαίνει για ακόμα μια φορά ότι «οι εκπομπές μεθανίου οδεύουν προς την αντίθεση κατεύθυνση» σε σχέση με τις επιστημονικά διαπιστωμένες και τις διεθνώς συμφωνημένες κατευθύνσεις. Συμπερασματικά, η πίεση για επέκταση των υποδομών αερίου και μακροχρόνιες συμφωνίες αγοράς LNG οδηγεί σε παγίδευση μακροχρόνια εξάρτηση από τα ορυκτά καύσιμα, υψηλότερες σωρευτικές εκπομπές διοξειδίου του άνθρακα, διαιώνιση των εκπομπών μεθανίου κατά μήκος της αλυσίδας εφοδιασμού και αποπροσανατολισμό δημόσιων πόρων και πολιτικής προσοχής από τις απαραίτητες επενδύσεις στην εξοικονόμηση και αποθήκευση ενέργειας, τα δίκτυα, και τον εξηλεκτρισμό.
[1] Η Ενεργειακή Κοινότητα είναι διεθνής οργανισμός που αποσκοπεί στην επέκταση των κανόνων λειτουργίας της ευρωπαϊκής ενεργειακής αγοράς πέρα από τα σύνορα της ΕΕ, διευκολύνοντας την ενεργειακή συνεργασία με γειτονικές χώρες και υποστηρίζοντας την πορεία τους προς την ευρωπαϊκή ολοκλήρωση. Αλβανία, Βοσνία – Ερζεγοβίνη, Γεωργία, Κόσοβο, Μολδαβία, Σερβία και Ουκρανία συμμετέχουν στην Ενεργειακή Κοινότητα.